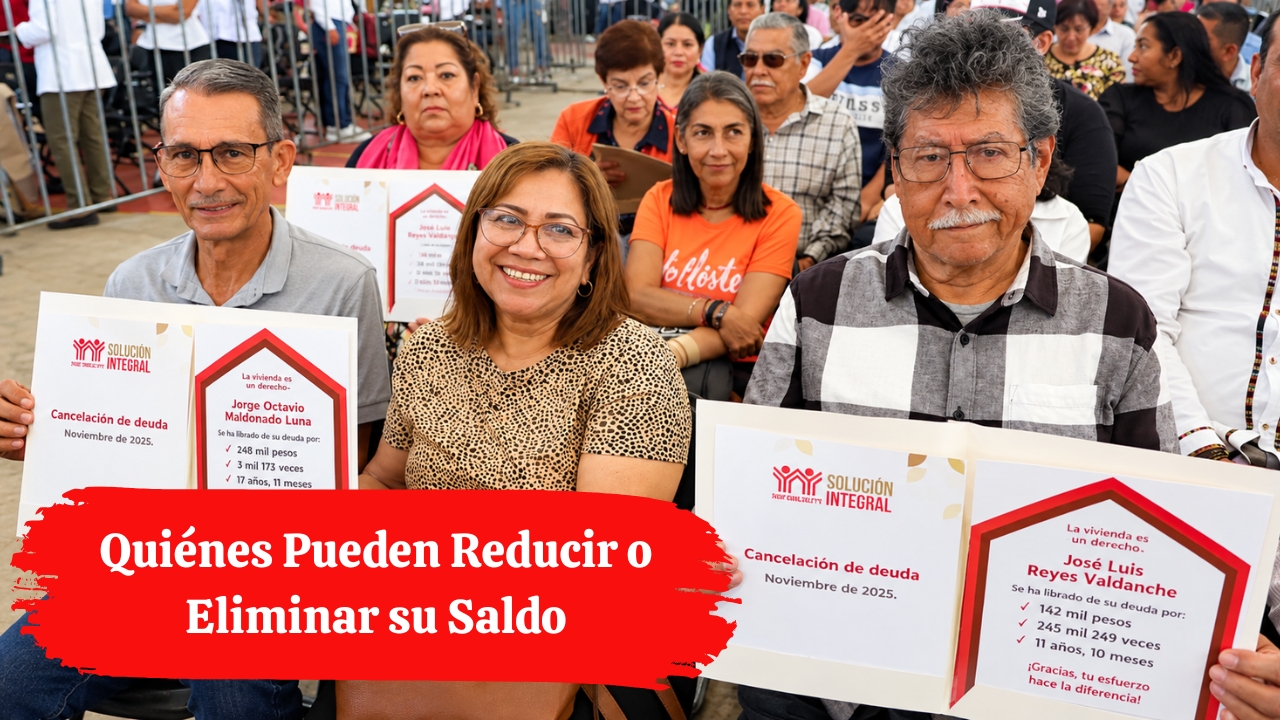
Deuda Infonavit 2026:Miles de derechohabientes en México arrastran un problema similar: llevan años pagando su crédito de vivienda y, sin embargo, el saldo pendiente no baja al ritmo esperado o incluso parece crecer. Ante este escenario, el Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit) mantiene vigentes en 2026 varios mecanismos que permiten a ciertos acreditados reducir su deuda, reestructurarla o incluso eliminarla por completo. La clave está en entender que no se trata de una condonación automática ni generalizada: cada beneficio depende del tipo de crédito, el saldo pendiente y la situación particular del titular.
No es un perdón general de deudas
Antes de ilusionarse, es importante aclarar un punto que muchos derechohabientes confunden: el Infonavit no está “perdonando” deudas de manera masiva ni indiscriminada. Lo que existe son programas específicos, cada uno con reglas propias, dirigidos a distintos perfiles de acreditados. Algunos permiten un descuento parcial a cambio de liquidar el crédito de contado; otros buscan corregir créditos que, por sus condiciones originales, se volvieron prácticamente impagables; y unos más liberan la deuda por completo únicamente ante circunstancias excepcionales, como el fallecimiento o la incapacidad permanente del titular.
1. Descuento por Liquidación Anticipada: hasta 50% menos
El mecanismo más accesible para quien puede pagar de contado es el Programa de Descuentos por Liquidación Anticipada. Este esquema ofrece un incentivo de 50% sobre el saldo del crédito para las personas cuyo adeudo pendiente sea igual o menor al 25% de su saldo original. En otras palabras, si ya pagaste al menos tres cuartas partes de tu financiamiento, podrías liquidar el resto pagando solo la mitad de lo que aún debes.
Sin embargo, no todos los créditos son elegibles. Quedan fuera del programa los financiamientos tipo Infonavit Total, Mejoravit, Arrendavit y Segundo Crédito, así como algunos casos que ya cuentan con reestructuras o beneficios específicos aplicados previamente. Para saber si tu crédito califica, debes ingresar a Mi Cuenta Infonavit (micuenta.infonavit.org.mx) y revisar el apartado “Mi Crédito” y “Saldos y movimientos”, donde aparece la información sobre el monto necesario para liquidar y si tienes algún beneficio disponible.
2. Infonavit Solución Integral: la conversión de créditos impagables
Uno de los programas más relevantes de los últimos meses ha sido Infonavit Solución Integral, impulsado por instrucción de la presidenta Claudia Sheinbaum para atender los llamados “créditos impagables”: financiamientos que, debido a sus condiciones originales principalmente aquellos denominados en Veces Salario Mínimo (VSM), dispararon el saldo pendiente pese a los pagos constantes del acreditado.
Según información oficial del propio Instituto, el 22 de diciembre concluyó la conversión masiva de créditos impagables, beneficiando a cerca de 4.9 millones de derechohabientes, cuyos financiamientos fueron convertidos y ajustados bajo este esquema. El director general del Infonavit, Octavio Romero Oropeza, ha señalado que esta medida forma parte de una transformación más amplia del organismo, orientada a que los trabajadores puedan terminar de pagar su vivienda en condiciones justas.
Quienes tienen un crédito en VSM deben tener presente que, si no lo convierten a pesos a través del Programa de Responsabilidad Compartida, corren el riesgo de que su deuda continúe creciendo. Por ello, revisar el estado de tu crédito y, en su caso, solicitar la conversión, es un paso que no conviene posponer.
3. Borrón y Cuenta Nueva: para quienes tienen pagos atrasados
Para las personas que se atrasaron en sus pagos pero desean ponerse al corriente, el Infonavit ofrece el esquema conocido como Borrón y Cuenta Nueva. Este programa no condona la deuda de forma automática, pero sí premia la regularización: si el acreditado se inscribe y posteriormente realiza sus pagos completos y a tiempo, puede recibir un beneficio económico real.
Concretamente, si el pago es por cuenta propia, se exige cumplir con tres mensualidades continuas a tiempo; si el pago es vía nómina, se requiere que se refleje el pago bimestral continuo. Al cumplir con estas condiciones, el Infonavit puede bonificar el monto de los intereses que se capitalizaron, lo que se traduce en una reducción real del saldo final. Un dato importante: el trámite es completamente gratuito y personal, por lo que no es necesario acudir a gestores o “coyotes” que cobren por hacerlo.
4. Liberación total del crédito: autoseguro
El beneficio más significativo aunque también el más restringido es la liberación total del crédito mediante el autoseguro. Este mecanismo permite cancelar por completo el saldo restante en los siguientes casos:
- Fallecimiento del titular acreditado.
- Incapacidad total permanente, acreditada mediante un dictamen emitido por el IMSS, ISSSTE, Profedet o la institución de salud que otorgue la pensión correspondiente.
- Incapacidad parcial permanente del 50% o más, o invalidez definitiva.
En los dos primeros casos (fallecimiento o incapacidad total permanente), la liberación de la deuda puede solicitarse de forma directa presentando la documentación correspondiente. Para el caso de incapacidad parcial permanente del 50% o más, o invalidez definitiva, el Infonavit no libera el crédito de inmediato, sino que otorga una prórroga de hasta dos años sin pagos ni generación de intereses. Al concluir ese periodo, la persona podrá solicitar la liberación definitiva del crédito, siempre que cumpla con las condiciones establecidas y no vuelva a tener una relación laboral formal.
Documentos necesarios para el trámite de autoseguro
Para iniciar cualquiera de estos procesos, es necesario acudir a un Centro de Servicio Infonavit (Cesi) o al área de cobranza, con la siguiente documentación:
- Acta de defunción e identificación oficial del acreditado (en caso de fallecimiento).
- Acta de nacimiento e identificación oficial de la persona que realiza el trámite.
- Dictamen médico correspondiente, emitido por la institución que otorgue la pensión, en los casos de incapacidad o invalidez.
Cómo saber si tu deuda ya fue ajustada
Muchos derechohabientes se preguntan si su crédito ya fue beneficiado por alguno de estos esquemas sin que se hayan enterado. La forma más confiable de verificarlo es ingresando directamente a Mi Cuenta Infonavit, donde se puede consultar el estado actual del financiamiento, el saldo pendiente y si existe algún ajuste, descuento, condonación o liquidación vigente. Esta plataforma también permite revisar el historial de movimientos del crédito, lo que resulta útil para detectar cualquier cambio reciente en el saldo.
Recomendaciones finales
Antes de iniciar cualquier trámite, conviene tener claro que cada programa tiene requisitos distintos y que no todos los créditos califican para todos los beneficios. Lo más recomendable es:
- Revisar el tipo de crédito y su saldo actual en Mi Cuenta Infonavit.
- Verificar si el financiamiento está en pesos o en Veces Salario Mínimo (VSM).
- Identificar si se cumple con el porcentaje de saldo requerido para el Descuento por Liquidación Anticipada.
- En caso de atraso en pagos, considerar el esquema Borrón y Cuenta Nueva.
- Ante fallecimiento o incapacidad, acudir a un Cesi con la documentación correspondiente para solicitar el autoseguro.
- Desconfiar de gestores externos, ya que todos estos trámites son gratuitos y pueden realizarse directamente con el Infonavit.
Con estos mecanismos vigentes, 2026 se perfila como un año en el que miles de derechohabientes podrían ver una reducción real en su deuda hipotecaria, siempre que conozcan a fondo las condiciones de cada programa y actúen a tiempo.
¿Quieres que te lo entregue como archivo markdown para descargar o publicar en tu sitio?
